Un tetto completamente distrutto da una bufera, la cucina incendiata da una pentola dimenticata sul fuoco oppure l'appartamento del vicino allagato da una lavatrice rotta – sono tutti scenari che possono verificarsi in un immobile dato in affitto. Ed è proprio in queste situazioni che un'assicurazione ben impostata può fare la differenza. Al contrario, l'assenza di una polizza o una copertura insufficiente può portare a conseguenze economiche considerevoli, e questo per entrambe le parti del rapporto di locazione. Sia il proprietario sia l'inquilino dovrebbero avere le proprie polizze. L'idea che si sente spesso, secondo cui l'assicurazione dell'immobile coprirebbe eventualmente anche i beni dell'inquilino, è infatti sbagliata. Il proprietario dell'appartamento ha bisogno di tutelare soprattutto l'immobile in quanto tale, chi vi abita invece prima di tutto l'arredamento e i beni della casa. Il denominatore comune è l'assicurazione di responsabilità civile per i danni causati.
L'assicurazione dal punto di vista del proprietario
Il proprietario, che decide di affittare il proprio appartamento, dovrebbe avere una polizza sull'immobile stipulata. Questa comprende tipicamente le parti strutturali, cioè muri, soffitti, pavimenti, porte, finestre, tetto, gli impianti elettrici o idrici. Ne fanno parte però anche gli elementi fissi, come ad esempio la cucina componibile con i suoi elettrodomestici o il box doccia. Di norma si assicurano gli eventi naturali, i danni da acqua condotta, il vandalismo, la rottura di vetri o di sanitari, le sovratensioni o il cortocircuito dei dispositivi elettronici. Con la crescente domanda di appartamenti completamente arredati, a cui nella Guida FLAT SERVICE abbiamo dedicato un articolo a parte, assume importanza anche l'assicurazione del contenuto stipulata dal proprietario dell'immobile. Nel caso in cui l'unità venga affittata con gli elettrodomestici della cucina, la lavatrice e i mobili, anche questi beni dovrebbero essere inclusi nella polizza. Resta però valido il principio che oggetto dell'assicurazione non sono le cose dell'inquilino.
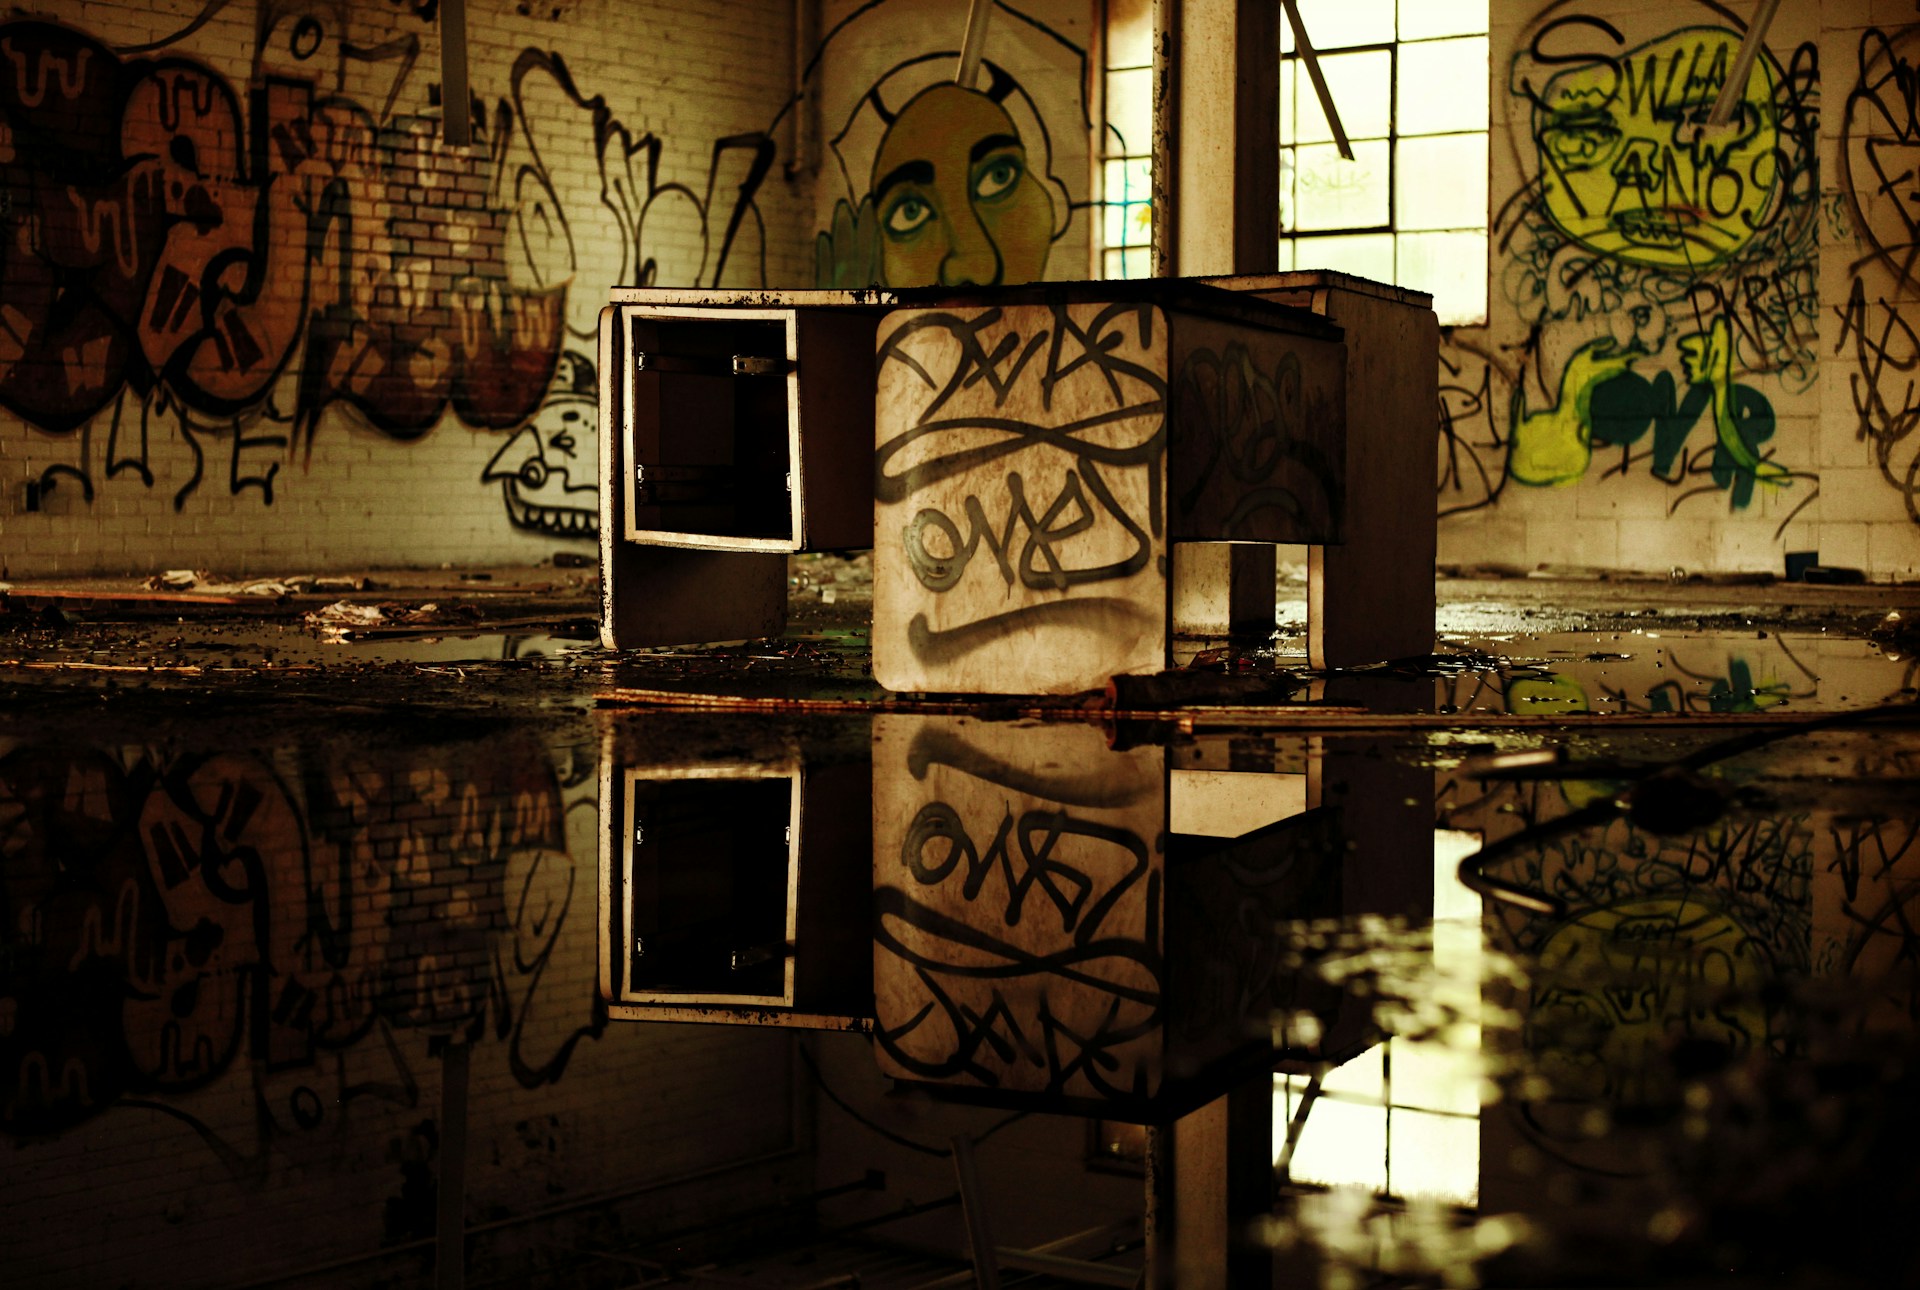
Un immobile devastato è l'incubo della maggior parte dei proprietari. Se avete stipulato la polizza ormai da tempo, valutatene la revisione alla luce degli attuali prezzi elevati dei materiali da costruzione
Fa parte della tutela del proprietario di un appartamento d'investimento anche l'assicurazione della responsabilità civile derivante dalla proprietà dell'immobile. Interviene nel caso in cui una parte dell'immobile, ad esempio una finestra che cade, causi all'inquilino un danno materiale o addirittura un danno alla salute.
L'assicurazione dal punto di vista dell'inquilino
L'inquilino che abita nell'appartamento dovrebbe stipulare una propria assicurazione del contenuto. In questo modo tutela il valore dei propri beni mobili, portati con sé in casa, nel caso in cui si verifichi un danno. Si tratta ad esempio di mobili, elettrodomestici, apparecchi elettronici, abbigliamento, attrezzatura sportiva, oggetti d'antiquariato o altri beni di valore. I rischi assicurati sono simili a quelli degli immobili. Per un rapporto corretto tra locatore e inquilino è fondamentale l'assicurazione di responsabilità civile, che copre i danni causati all'appartamento. È importante non dimenticare che l'inquilino è tenuto alla manutenzione ordinaria dell'appartamento, di cui fa parte anche il controllo periodico del corretto funzionamento dei radiatori, dei rubinetti, della caldaia o dello scaldabagno. Se si verificassero danni dovuti alla negligenza di questo obbligo, i relativi costi ricadranno sull'inquilino. L'assicurazione di responsabilità civile vale di solito anche in questi casi, quando chi abita nell'appartamento causa per negligenza un danno al proprietario, all'immobile o al suo arredamento, la cui causa è un incendio, un'esplosione o una perdita d'acqua.
In un contratto di locazione ben redatto si pensa davvero a tutto. È quindi opportuno prevedere anche l'obbligo per l'inquilino di stipulare una propria assicurazione del contenuto e di responsabilità civile. E questo con massimali adeguati
L'assicurazione di responsabilità civile stipulata nell'ambito della polizza del contenuto vale anche per i danni verso terzi, ad esempio i vicini. Se con la conduzione della casa l'inquilino provoca involontariamente un danno a un altro abitante del condominio o distrugge beni altrui, l'assicurazione copre il risarcimento del danno causato. Si tratta tipicamente del soffitto bagnato nell'appartamento sottostante, ad esempio a causa dell'acqua traboccata dalla vasca. L'assicurazione si estende a tutti gli abitanti dell'appartamento, quindi anche ai figli o ai nonni che vivono nello stesso nucleo familiare. Di solito comprende perfino gli eventuali danni causati dagli animali domestici.
A che cosa fare attenzione?
Al momento di stipulare la polizza è opportuno prestare particolare attenzione all'elenco dei rischi inclusi e all'importo della franchigia, cioè alla somma che a ogni sinistro il cliente dovrà pagare di tasca propria. Per tutte le polizze vale la regola che dovrebbero essere aggiornate regolarmente. Se rinnovate la vostra casa con arredi moderni o acquistate nuovi elettrodomestici, dovreste riflettere queste novità anche nei massimali assicurativi, affinché corrispondano alla situazione attuale e coprano le eventuali perdite per intero. Naturalmente l'indennizzo non si applica ai danni causati intenzionalmente. Di regola non copre nemmeno i danni derivanti dalla normale usura o da colpa grave. Una spiegazione dettagliata su chi paga le riparazioni negli alloggi in affitto la potete leggere qui. Vorreste avere un reddito passivo senza alcuna preoccupazione? La risposta può essere l'acquisto di un immobile d'investimento e il ricorso ai servizi di una società di gestione. In FLAT SERVICE ci occupiamo di tutti gli aspetti della locazione: fotografiamo l'appartamento in modo professionale, troviamo l'inquilino adatto, prepariamo un contratto di locazione su misura, controlliamo periodicamente lo stato dell'immobile e provvediamo alle eventuali piccole riparazioni. Per maggiori informazioni contattateci all'indirizzo e-mail sales@flatservice.cz o al numero di telefono +420 277 000 330.