Крыша, полностью разрушенная ураганом, кухонная мебель, подпалённая забытой на плите кастрюлей, или соседняя квартира, затопленная сломавшейся стиральной машиной, – всё это сценарии, которые могут произойти в сдаваемой квартире. И именно в таких ситуациях может серьёзно выручить грамотно оформленная страховка. И наоборот: отсутствие страхового договора или недостаточное покрытие может обернуться существенными финансовыми последствиями, причём для обеих сторон арендных отношений. Как арендодатель, так и арендатор должны иметь собственные страховые полисы. Часто встречающееся на практике убеждение, что страховка недвижимости при случае покроет и имущество арендатора, ошибочно. Собственнику квартиры нужно защитить прежде всего саму недвижимость, а жильцам – в первую очередь обстановку и имущество домохозяйства. Общий знаменатель – страхование ответственности за причинённый ущерб.
Страхование с точки зрения собственника
Владелец, решивший сдавать свою квартиру, должен оформить страхование недвижимости. Оно обычно охватывает строительные конструкции, то есть стены, потолки, полы, двери, окна, крышу, разводку электроэнергии или воды. Но входят в него и встроенные элементы, например кухонный гарнитур вместе с техникой или душевая кабина. Как правило, страхуются стихийные бедствия, ущерб от воды, вандализм, бой стёкол или сантехники, скачки напряжения либо замыкание электронных устройств. С ростом спроса на полностью меблированные квартиры, которым мы в Советнике FLAT SERVICE посвятили отдельную статью, всё большее значение приобретает и страхование домашнего имущества, оформленное собственником недвижимости. Если квартира сдаётся вместе с кухонной техникой, стиральной машиной и мебелью, эти предметы должны быть также включены в страховку. Однако по-прежнему действует правило: предметом такой страховки не являются вещи арендатора.
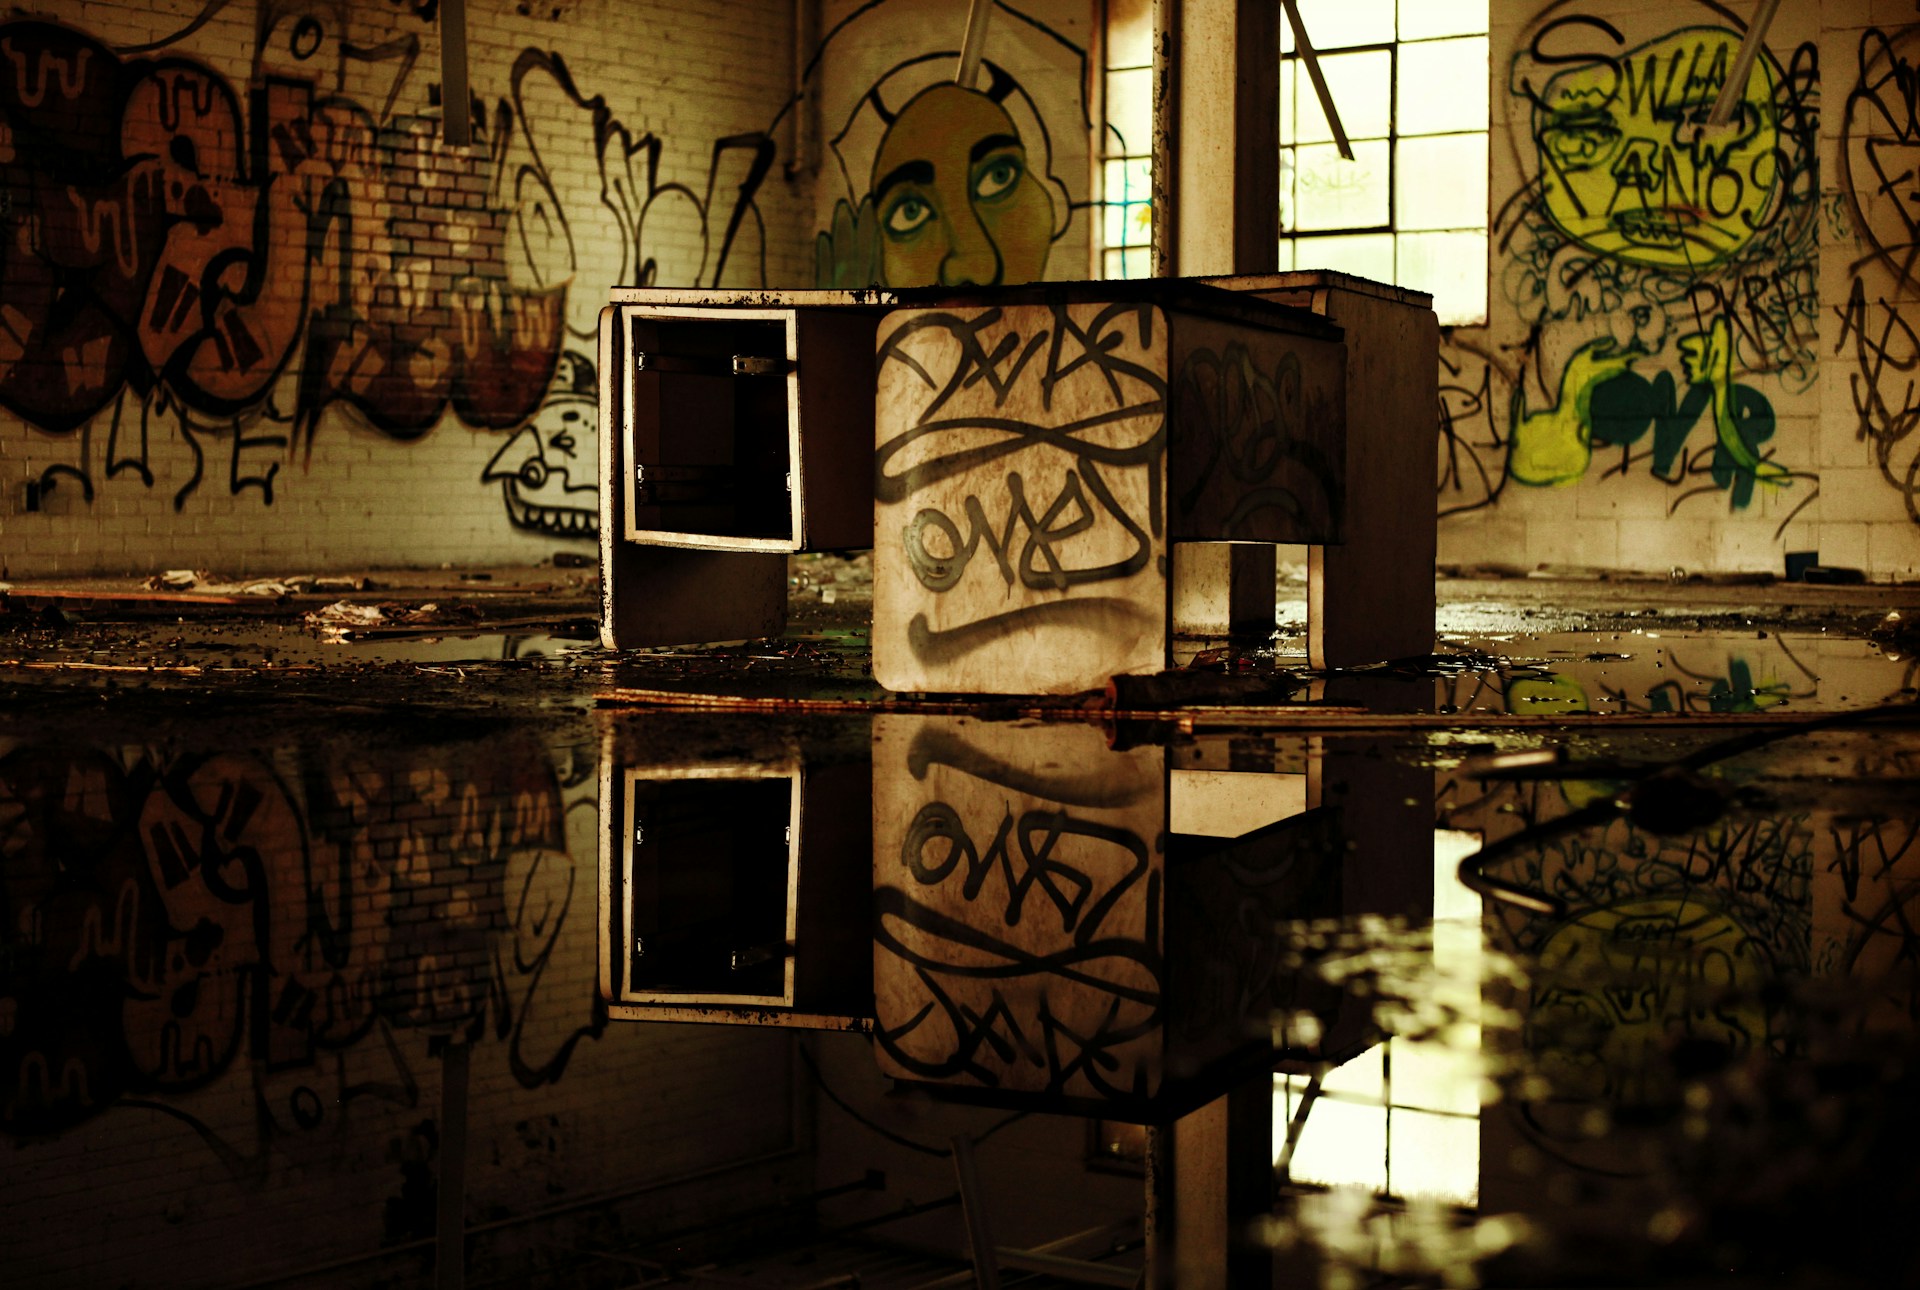
Разгромленная квартира – ночной кошмар большинства собственников. Если вы заключали страховой договор довольно давно, с учётом нынешних высоких цен на стройматериалы стоит задуматься о его пересмотре
Частью защиты владельца инвестиционной квартиры является и страхование ответственности из владения недвижимостью. Оно применяется, если какой-либо элемент недвижимости, например выпавшее окно, причинит арендатору имущественный ущерб или даже вред здоровью.
Страхование с точки зрения арендатора
Арендатору, который живёт в квартире, стоит оформить собственную страховку домашнего имущества. Благодаря этому он защитит стоимость своего движимого имущества, которое перевёз в квартиру, на случай возникновения ущерба. Речь идёт, например, о мебели, кухонной технике, электронике, одежде, спортивном инвентаре, антиквариате или других ценностях. Страхуемые риски здесь схожи с теми, что и у недвижимости. Для корректных отношений между арендодателем и арендатором принципиально важно страхование ответственности, которое покрывает ущерб, причинённый данной квартире. Важно не забывать, что арендатор отвечает за обычное содержание квартиры, в которое входит и регулярная проверка исправной работы радиаторов, смесителей, котла или бойлера. Если возникнет ущерб из-за пренебрежения этой обязанностью, финансовые расходы ляжет на арендатора. Страхование ответственности обычно действует и в таких случаях, когда жилец по неосторожности причиняет ущерб арендодателю, самой недвижимости или её оснащению, а причиной становится пожар, взрыв или утечка воды.
В качественно составленном договоре аренды продумано действительно всё. Поэтому в нём стоит закрепить и обязанность арендатора оформить собственное страхование домашнего имущества и ответственности. Причём с адекватным размером страхового покрытия
Страхование ответственности, оформленное в рамках страховки домашнего имущества, действует и на ущерб третьим лицам, например соседям. Если в процессе проживания арендатор ненамеренно причинит вред другому жильцу дома или повредит чужое имущество, страховка покроет возмещение возникшего ущерба. Типичный пример – подмоченный потолок в квартире этажом ниже, например из-за перелившейся через край ванны. Страхование распространяется на всех жильцов квартиры, то есть и на детей или бабушек и дедушек, живущих в общем домохозяйстве. Обычно оно включает даже возможный ущерб, причинённый домашними питомцами.
На что обратить внимание?
При заключении страхового договора стоит уделить повышенное внимание перечню включённых рисков и размеру франшизы, то есть суммы, которую при каждом страховом случае клиенту придётся заплатить из собственного кармана. Для всех страховых договоров действует правило: их следует регулярно актуализировать. Если вы обновите квартиру современной обстановкой или купите новую бытовую технику, это стоит отразить и в максимальных страховых суммах, чтобы они соответствовали нынешнему состоянию и покрыли возможные потери в полном объёме. Страховое возмещение, разумеется, не распространяется на умышленно причинённый ущерб. Как правило, оно не покрывает и ущерб от обычного износа или грубой неосторожности. Подробное объяснение того, кто оплачивает ремонт в арендном жилье, вы можете прочитать здесь. Хотели бы вы иметь пассивный доход без каких-либо забот? Ответом может стать покупка инвестиционной недвижимости и обращение к услугам управляющей компании. Во FLAT SERVICE мы позаботимся обо всех аспектах аренды – профессионально сфотографируем квартиру, найдём подходящего арендатора, подготовим договор аренды под ваши условия, будем регулярно проверять состояние жилья и обеспечим мелкий ремонт. За дополнительной информацией обращайтесь по e-mailu sales@flatservice.cz или по телефону +420 277 000 330.