In sostanza, fin dagli albori delle assicurazioni moderne vale, almeno nel caso dell'assicurazione dell'immobile e della casa, il principio secondo cui è assicurato solo quel rischio, che è specificamente menzionato nel contratto di assicurazione. In passato, ad esempio, molti clienti hanno scoperto, in circostanze davvero sfavorevoli, quale sia la differenza tra alluvione e allagamento. Se invece stipulate ad esempio un'assicurazione di viaggio con copertura delle spese mediche all'estero, sapete che il principio è inverso. In linea di principio, alla compagnia non interessa, che cosa stavate facendo nel momento in cui vi siete infortunati, purché non si sia trattato di una delle attività per le quali il contratto indica espressamente che la copertura non si applica. Si tratta ad esempio di sport rischiosi, escursionismo o sci in alta montagna e fuori dalle piste segnalate.
Protagonista: la logica proposizionale
La cosiddetta assicurazione all risk di immobili e abitazioni, ossia con copertura di tutti i rischi, ha però iniziato di recente a essere offerta da alcune compagnie anche ai proprietari di case e appartamenti. Nei contratti all risk non esiste alcun elenco dei cosiddetti named perils (pericoli nominati); al contrario, si applica il principio open perils. Tutto ciò che non è espressamente indicato come non assicurabile è quindi automaticamente coperto. Questo semplifica l'intero processo dal punto di vista amministrativo e allo stesso tempo riduce al minimo il rischio di controversie tra assicurato e compagnia assicurativa.
Un'eventuale causa civile con la compagnia assicurativa può costarvi centinaia di migliaia di corone di spese
Si tratta dello stesso principio che conoscono bene, ad esempio, gli informatici che si occupano di sicurezza delle reti informatiche e di comunicazione. Hanno due possibilità: consentire il traffico di rete solo a determinati dispositivi inseriti nella «whitelist» (a volte si usa anche il termine «allowlist»). Oppure consentirlo a tutti tranne a quelli presenti nella «blacklist» (più modernamente «blocklist»). La seconda delle opzioni citate è molto più frequente e pratica. E così forse le compagnie assicurative si sono in parte ispirate a questo approccio.
Quando gli asini voleranno
Un'altra tendenza è la progressiva riduzione al minimo delle esclusioni nei contratti e dei limiti pattuiti. I proprietari di immobili infatti spesso non credono ai propri occhi nel constatare che cosa la loro assicurazione, pagata per molti anni, in realtà non copre affatto. E non si tratta solo dei famigerati casi di case in zone alluvionali, per le quali i proprietari hanno pagato per decenni costosi premi assicurativi del tutto inutilmente.
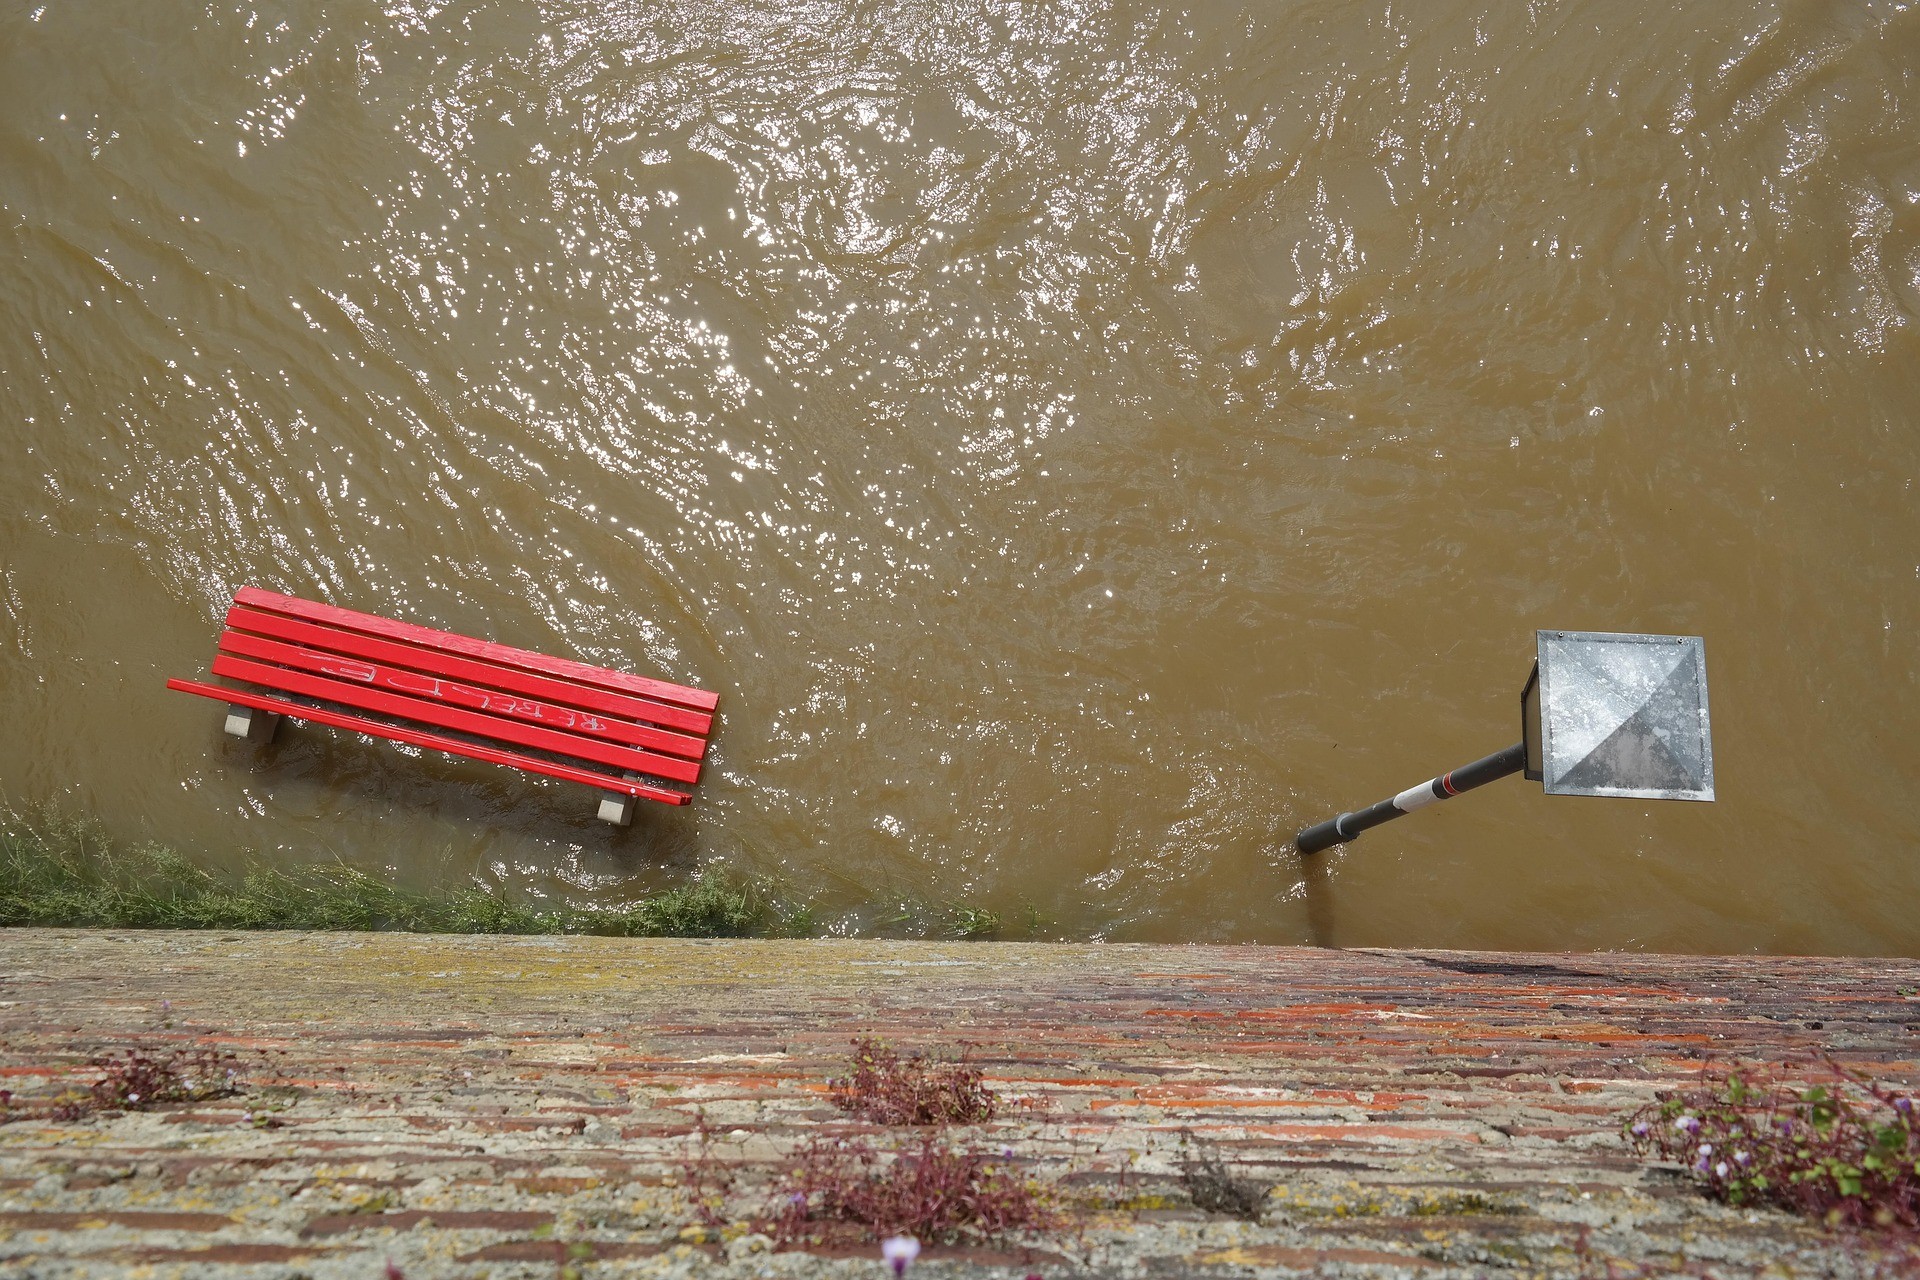
Una cosa è certa: la casa l'ha portata via l'acqua. Ma sappiamo con certezza se era acqua di un'alluvione o di un allagamento?
Ad esempio, i limiti sulla quantità di precipitazioni significano in concreto che, anche se la casa è stata travolta dall'alluvione, la compagnia se ne «lava le mani» qualora, poniamo, il totale giornaliero delle precipitazioni nella zona abbia superato i 100 millimetri (o un altro valore pattuito). E questo è, per logica, il motivo principale per cui la situazione alluvionale si è verificata. Alcune compagnie in queste situazioni sanno essere incredibilmente creative e i liquidatori, a differenza dei contraenti, hanno una conoscenza perfetta di che cosa e in che modo sia disciplinato nei contratti.
Le specificità dei contratti assicurativi negli appartamenti in affitto
Una situazione particolare è l'assicurazione dell'immobile (e della casa) nel caso in cui lo offriate in locazione. Occorre infatti tenere ben presente che cosa sia oggetto dell'assicurazione stipulata dal proprietario e di che cosa dovrebbe invece occuparsi il nuovo inquilino. Se vi interessa sapere quali rischi non dovreste trascurare, o volete leggere perché stipulare un'assicurazione di responsabilità civile è davvero un'idea nuova, aprite senz'altro un articolo a parte sul blog FLAT SERVICE dedicato a questo tema. Avete nel vostro portafoglio un appartamento da investimento e preferireste farvi consigliare sugli aspetti amministrativi che sono inevitabilmente legati alla locazione? Allora non esitate e rivolgetevi alla società di gestione immobiliare FLAT SERVICE, che sbrigherà per voi tutte le formalità necessarie. Vi faremo risparmiare tempo e preoccupazioni e ogni mese vi invieremo sul conto il canone pattuito, qualunque cosa accada. Basta chiamare il numero +420 277 000 330 o scrivere all'e-mail sales@flatservice.cz.