По сути, с самого начала современного страхования действует – по крайней мере в случае страхования недвижимости и домашнего имущества – принцип, согласно которому застрахован только тот риск, который прямо указан в договоре страхования. В прошлом, например, немало клиентов при по-настоящему неблагоприятных обстоятельствах узнавало, в чём разница между паводком и наводнением. Но если вы оформляете, скажем, туристическую страховку с покрытием расходов на лечение за границей, вы знаете, что принцип обратный. Страховую компанию в принципе не интересует, чем вы занимались в момент травмы, если речь не шла об одном из тех видов деятельности, которые в договоре прямо указаны как исключённые из покрытия. Это, например, рискованные виды спорта, туризм или катание на лыжах в высокогорье и вне обозначенных трасс.
Главная роль – у логики высказываний
Так называемое allrisk-страхование недвижимости и домашнего имущества, то есть с покрытием всех рисков, некоторые страховые компании недавно начали предлагать и владельцам домов и квартир. В договорах allrisk нет никакого перечня так называемых named perils (поименованных опасностей), напротив, применяется принцип open perils. Всё, что специально не указано как нестрахуемое, застраховано автоматически. Это упрощает административную сторону процесса и одновременно минимизирует риск споров между застрахованным и страховой компанией.
Возможный гражданско-правовой спор со страховой компанией может обойтись вам в сотни тысяч крон
Это тот же принцип, который хорошо знаком, например, ИТ-специалистам, занимающимся безопасностью информационных и коммуникационных сетей. У них есть два варианта: либо разрешить сетевой трафик только избранным устройствам, внесённым в «whitelist» (иногда используется и термин «allowlist»). Либо разрешить его всем, кроме тех, что находятся в «blacklist» (более современно – «blocklist»). Второй из названных вариантов гораздо более распространён и практичен. Так что страховые компании, возможно, отчасти вдохновились именно им.
Когда рак на горе свистнет
Ещё одна тенденция – постепенное сокращение исключений из договоров и согласованных лимитов. Владельцы недвижимости ведь нередко не устают удивляться тому, чего их страховка, которую они оплачивали много лет, на самом деле вообще не покрывает. И речь не только о печально известных случаях домов в зонах затопления, за которые их владельцы десятилетиями платили дорогие страховые взносы совершенно напрасно.
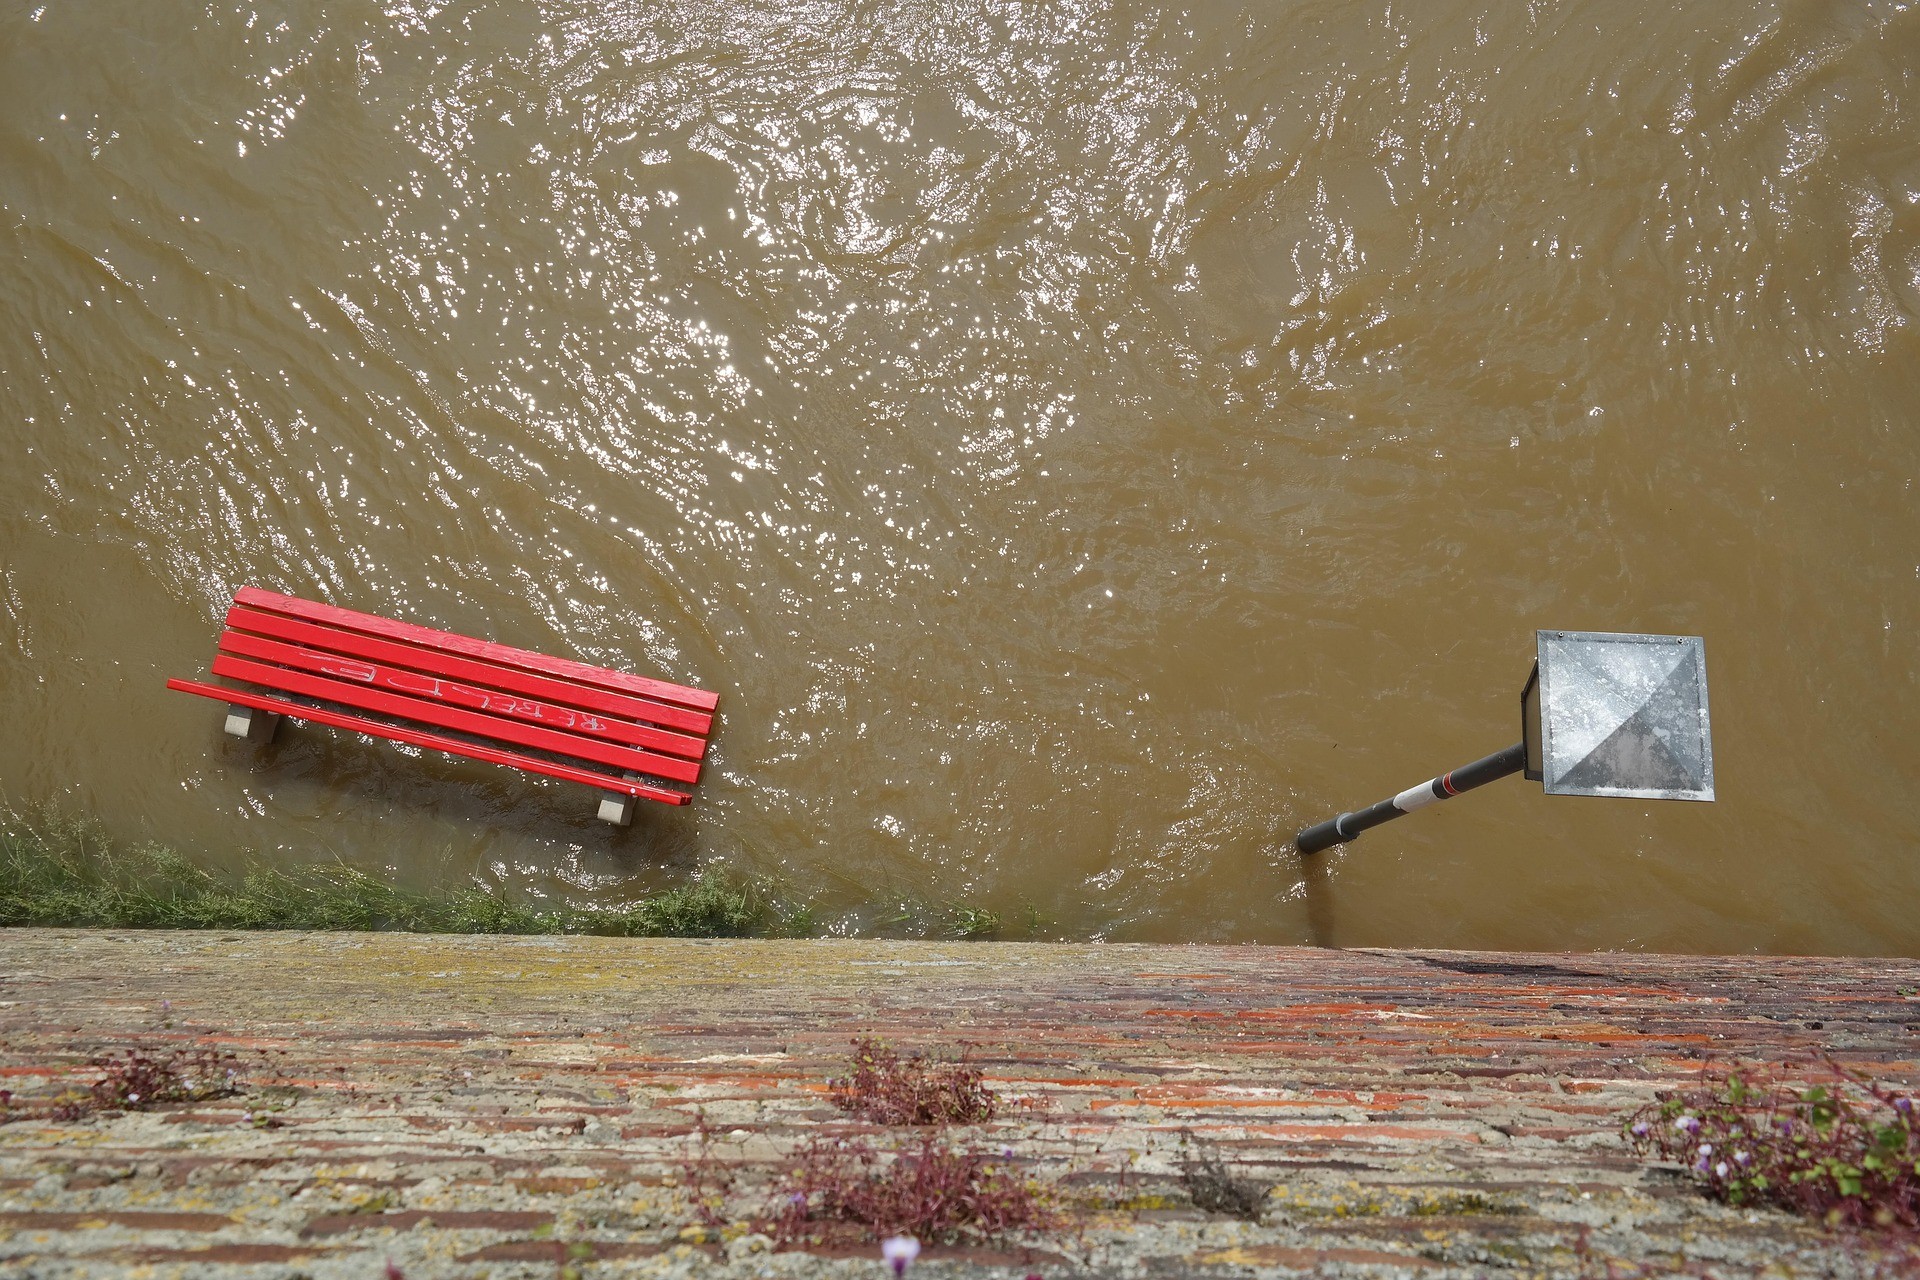
Одно ясно точно – дом унесла вода. Но знаем ли мы наверняка, была ли это вода паводка или наводнения?
Например, лимиты на количество осадков на практике означают, что, хотя дом и унесло паводком, страховая компания в таком случае «умоет руки», если, скажем, суточная сумма осадков в данной местности превысила 100 миллиметров (или иное согласованное значение). А ведь именно это по логике вещей и является главной причиной возникновения паводковой ситуации. Некоторые страховые компании в таких ситуациях умеют быть невероятно креативными, а ликвидаторы убытков, в отличие от страхователей, прекрасно ориентируются в том, что и как прописано в договорах.
Особенности договоров страхования в арендных квартирах
Особая ситуация – страхование недвижимости (и домашнего имущества) в случае, если вы сдаёте её в аренду. Здесь нужно очень последовательно помнить о том, что является предметом страхования, которое оформляет собственник, и о чём, наоборот, должен позаботиться новый арендатор. Если вам интересно, какие риски не стоит упускать из виду, или вы хотите узнать, почему оформление страхования ответственности за ущерб – по-настоящему свежая идея, обязательно откройте отдельную статью в блоге FLAT SERVICE, посвящённую этой теме. У вас в портфеле есть инвестиционная квартира, и вы предпочли бы получить консультацию по административной стороне дела, которая неизбежно связана со сдачей в аренду? Тогда не раздумывайте и обратитесь в опытную управляющую компанию FLAT SERVICE, которая уладит все необходимые формальности за вас. Мы сэкономим вам время и избавим от забот, а согласованную арендную плату будем каждый месяц отправлять вам на счёт, что бы ни случилось. Достаточно позвонить по номеру +420 277 000 330 или написать на e-mail sales@flatservice.cz.