L'opuscolo, ricco di informazioni, della società di consulenza, che insieme a PwC, KPMG ed E&Y fa parte delle cosiddette Big Four, offre uno sguardo interessante dietro le quinte del development ceco e anche un confronto con altri Paesi e città del Vecchio Continente. Noi abbiamo selezionato per voi l'essenziale, ciò che in caso di interesse all'acquisto o alla locazione di un immobile dovete assolutamente sapere.
La forbice continua ad allargarsi
L'aspetto positivo è che lo scorso anno il tasso ipotecario medio sui nuovi finanziamenti è sceso dal 5,81 % al 5,07 % e che il numero di nuovi mutui è cresciuto di oltre un terzo su base annua. Qui però le buone notizie per chi cerca casa finiscono. I dati raccolti confermano infatti soprattutto la tendenza a un progressivo allargamento della forbice tra stipendi stagnanti e appartamenti sempre più cari. Sarebbe illusorio pensare che oggi si possa arrivare a una casa di proprietà «risparmiando». Ancora l'anno scorso, per un tipico appartamento praghese (nella sua metodologia unificata la società parla di un immobile con due vani abitabili e 70 metri quadrati) occorreva mettere da parte 13,7 stipendi annui, quest'anno sono già 15. In tutta Europa ne servono di più solo agli abitanti di Amsterdam e Atene.
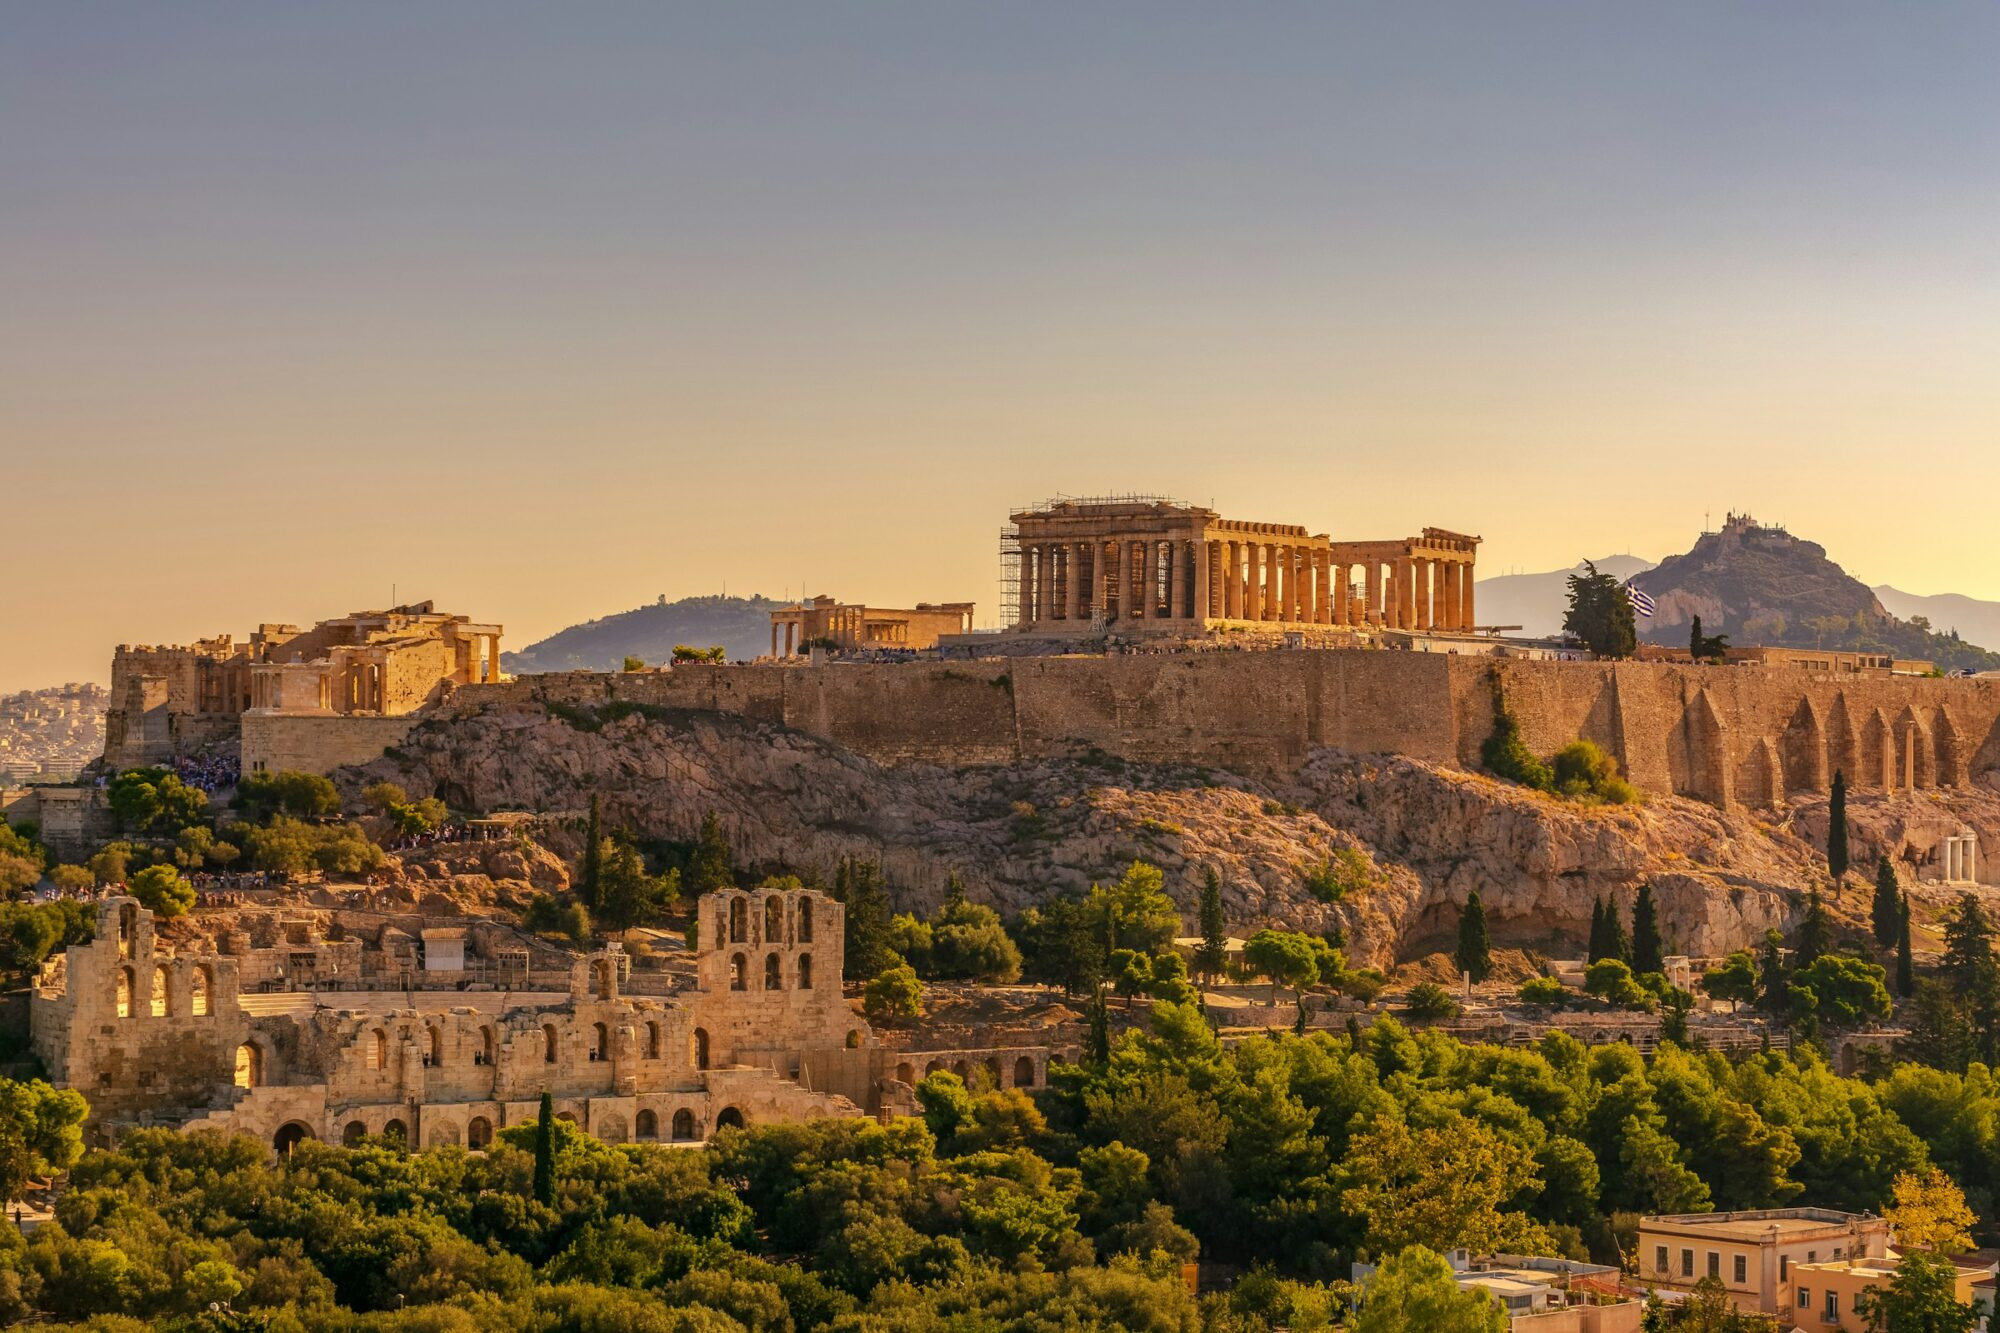
Amsterdam, Atene e Praga – un ideale podio sul quale la maggior parte delle città non vorrebbe salire
A Brno, per esempio, il ritmo di crescita dei prezzi è stato ancora più elevato. Una curiosità insolita è stata registrata a Ostrava: lì i prezzi richiesti dai developer non si sono quasi mossi su base annua, mentre i numeri delle compravendite effettivamente concluse parlano di una crescita dei prezzi di quasi il 12 %. Significa forse che i cataloghi di vendita non riescono a stare al passo con la dinamica del mercato locale?
I giovani non possono fare a meno dell'aiuto della famiglia
«La lenta crescita dei salari e la più rapida inflazione dei prezzi degli immobili portano a un progressivo aumento delle disuguaglianze. Questo squilibrio strutturale genera timori di lungo periodo sull'accessibilità dell'abitazione e sulla sostenibilità del mercato. E ciò soprattutto se si considerano le persone che acquistano il primo immobile e le famiglie con redditi medi», si legge nel rapporto di Deloitte.
Oggi a garantire reciprocamente i mutui sono genitori, nonni, ma anche fratelli e sorelle
Proprio i giovani, dunque, molto spesso oggi devono contare sull'aiuto dei propri cari e su solide basi familiari. Per esempio sotto forma di prestiti, di trasferimenti graduali dell'eredità, ma anche di garanzie sui mutui. Le «ipoteche condivise» rientrano tra le tendenze attuali e tra i modi per ottenere condizioni più vantaggiose e rate mensili più basse. Built-to-rent: basta consegnare le chiavi Gli analisti di Deloitte notano anche la progressiva istituzionalizzazione del mercato degli affitti. Il canone al metro quadro di un immobile residenziale a Praga si aggira sui 425 Kč, allo stesso tempo però nel caso dei cosiddetti immobili BTR (built-to-rent), pronti per essere abitati da subito e senza pensieri, può essere anche di un terzo più alto. Per gli investitori rappresenta un'opportunità, che è però limitata dal volume della domanda, tipicamente da parte di una clientela straniera più facoltosa. Volete avere al vostro fianco un partner stabile, che segua per voi le oscillazioni del mercato immobiliare e garantisca che ogni vostro immobile d'investimento porti un rendimento stabile ai massimi livelli di mercato? Allora non esitate a contattarci e richiedete un calcolo non vincolante del canone nell'ambito dei servizi FLAT SERVICE Partner e Garant. Scriveteci o chiamateci al numero +420 277 000 330 oppure all'indirizzo e-mail sales@flatservice.cz e preparatevi a trascorrere il prossimo Natale senza alcun pensiero legato agli inquilini!